Категории
-
Все для дома
- Для детей
-
Здоровье
- Алкогольная и табачная зависимость
- Аллергия
- Аппликаторы и массажеры
- Ароматерапия
- Витамины, микро- и макроэлементы
- Глаза, уши
- Диабет и щитовидная железа
- Дыхательная система
- Женское здоровье
- Здоровое питание
- Кожа, волосы, ногти
- Лекарственные растения
- Мочевыделительная система
- Мужское здоровье
- Нервная система
- Опорно-двигательный аппарат
- Очистка организма от паразитов, шлаков, токсинов
- Пищеварительная система, печень
- Продукты пчеловодства
- Простуда, грипп, вирусы
- Противоопухолевые препараты и иммуномодуляторы
- Сердце и сосуды
- Средства для похудения
- Товары медицинского назначения
-
Книги
-
Детская литература
- Азбука. Букварь
- Герои мультфильмов и фильмов
-
Досуг, творчество и кулинария
- Активные игры дома и на улице
- Альбомы, анкеты, дневнички
- Аппликации и лепка
- Другое
- Игры на любой вкус
- Книжки-игрушки
- Компьютер для детей
- Кроссворды, головоломки, комиксы
- Опыты и эксперименты
- Оригами. Поделки из бумаги
- Плетем из резиночек
- Поделки, мастерилки
- Раскраски
- Рисование
- Шитье, рукоделие, кулинария
- Загадки. Скороговорки. Считалки
- Книги для дошкольников (4-6 лет)
- Книги для самых маленьких (0-3 года)
- Книги с вырубкой
- Молодежная литература
- Песенки, потешки
-
Познавательная литература
- Атласы и карты
- Биографии известных личностей для детей
- Все обо всем. Универсальные энциклопедии
- Всемирная история
- Доисторическая жизнь. Динозавры
- Животный и растительный мир
- История России
- Культура и искусство
- Наука. Техника. Транспорт
- О любви и сексе для детей и подростков
- Окружающий мир
- Полезные советы девочкам
- Полезные советы мальчикам
- Религиозная литература для детей
- Спорт для детей
- Человек. Земля. Вселенная
- Этикет. Внешность.Гигиена. Личная безопасность
- Поэзия для детей
-
Проза для детей
- Сказки
-
Дом. Быт. Досуг
- Домоводство. Обиходно-бытовые рекомендации
- Книги для родителей
- Коллекционирование
- Красота. Этикет. Стиль
- Любовь и эротика
- Обустройство дома, квартиры
- Охота. Рыбалка. Собирательство
- Развлечения. Праздники. Юмор
- Рисование, живопись
-
Рукоделие. Творчество
- Батик. Рисование по фарфору, стеклу
- Вышивка
- Вязание
- Декупаж. Подарки и украшения своими руками
- Другие виды ремесел и рукоделия
- Керамика. Мозаика. Гончарное дело
- Кожа. Мех. Роспись по ткани
- Конструирование из бумаги
- Макраме. Бисероплетение
- Мягкие игрушки. Куклы
- Общие работы по рукоделию
- Пэчворк. Квилтинг
- Флористика. Аранжировка цветов
- Шитьё
-
Сад, огород, цветы, дизайн участка
- Декоративные деревья и кустарники
- Защита растений от болезней и вредителей. Удобрения
- Календари работ для сада и огорода
- Комнатные растения
- Ландшафтный дизайн сада
- Обрезка и прививка деревьев
- Общие работы о садовых цветах
- Общие работы по садоводству
- Овощные культуры. Грибы
- Плодовые и ягодные культуры
- Садовые растения
- Теплицы. Постройки. Садовый инвентарь
-
Спорт. Фитнес
- Аэробика. Фитнес. Шейпинг
- Баскетбол. Волейбол
- Бильярд. Боулинг. Пейнтбол
- Бодибилдинг. Легкая и тяжелая атлетика
- Боевые и спортивные единоборства
- Дайвинг. Яхты. Парус
- Другие виды спорта. Спортивный туризм. Альпинизм
- История спорта
- Конный спорт (верховая езда)
- Общая физическая культура
- Общие работы о спорте
- Олимпийские игры
- Плавание
- Теннис
- Тренерское мастерство
- Футбол
- Хоккей
- Шахматы. Шашки
- Строительство. Ремонт. Интерьер
- Уход за животными
- Цифровое фото и видео
-
Здоровье, медицинская литература
- Ветеринария
- Диагностика. Методы и виды
- История медицины
- Лечебное питание. Похудение. Диеты
- Медико-биологические дисциплины
- Медицинские энциклопедии и справочники
- Неотложная помощь. Терапии
-
Популярная и нетрадиционная медицина
- Авторские методики
- Биоэнергетика
-
Болезни и их лечение
- Аллергические заболевания
- Болезни печени, почек, поджелудочной железы
- Варикозное расширение вен. Болезни ног
- Гинекология. Контрацепция
- Гипертония
- Головная боль. Бессонница
- Депрессия. Стресс. Нервная система
- Диабет. Щитовидная железа
- Другие болезни
- Зрение
- Опорно-двигательная система
- Педиатрия
- Простуда, грипп. ЛОР-болезни
- Рак. Онкологические заболевания
- Сердце и сосуды
- Система дыхания
- Система пищеварения
- Эндокринная система (обмен веществ)
- Восточная и тибетская медицина
- Гомеопатия. Траволечение
- Закаливание. Водолечение
- Красота и здоровье
-
Лечебные свойства растений, минералов и т.д.
- Алоэ. Каланхоэ. Комнатные растения
- Баня, ванны
- Биодобавки. Мумие
- Витамины, минералы, камни. Соль. Глина
- Деревья, кустарники, орехи
- Золотой ус
- Календула, зверобой, чистотел, крапива, другие травы. Зерновые
- Мед. Прополис. Пыльца
- Общие работы. Лекарственные растения
- Овощи. Грибы. Фрукты и ягоды
- Перекись водорода, керосин и т.д.
- Пиявки. Водоросли
- Чай. Соки. Настойки. Целебные масла
- Чеснок и лук
- Массаж: лечебный, восточный
- Общие работы по нетрадиционной медицине
- Очищение и омоложение организма
- Правильное дыхание
- Советы целителей. Оздоровительные системы
- Система здравоохранения
-
Специальная медицина
- Акушерство и гинекология
- Внутренние болезни. Диагностика
- Гастроэнтерология
- Другие виды специальной медицины
- Инфекционные болезни
- Кардиология
- Кожные и венерические болезни
- ЛОР. Оториноларингология
- Наркология. Алкоголизм. Табакокурение
- Неврология
- Онкология
- Офтальмология
- Педиатрия
- Психиатрия. Психопатология. Сексопатология
- Стоматология
- Терапия. Пульмонология
- Урология
- Хирургия. Ортопедия
- Эндокринология
- Фармакология. Рецептура. Токсикология
-
История, биография, мемуары
-
Военное дело. Оружие. Спецслужбы
-
Всемирная история
- Вспомогательные исторические дисциплины
- Древний мир и средние века
- Историография. Общие работы
-
История войн
- История городов
-
Мемуары, биографии
- Автобиографии
- Дневники. Письма. Записки
- Другие биографии, мемуары
- Мемуары, биографии бизнесменов
- Мемуары, биографии военных деятелей
- Мемуары, биографии деятелей культуры, искусства
- Мемуары, биографии деятелей науки
- Мемуары, биографии исторических личностей
- Мемуары, биографии спортсменов
- Сборники мемуаров, биографий
- Новая и новейшая история
- Общественно-политическая литература
-
От Руси до России
- Публицистика
- Теория цивилизаций
-
Военное дело. Оружие. Спецслужбы
-
Компьютерная литература
- MS Office и другие офисные программы
- Базы данных
-
Графика, дизайн
- Adobe Illustrator
- Adobe Photoshop
- CorelDraw
- Видео на компьютере
- Графика и дизайн
- Дизайн интерфейса
- Другие графические редакторы
- Компьютерная верстка и дизайн для печати
- Музыка и звук на компьютере
- Сканирование, обработка изображений
- Создание мультимедиа и обучающих программ. Виртуальная реальность
- Цифровая фотография
-
Интернет и Web-страницы
- Компьютерная безопасность. Хакерство
- Компьютерные сети
- Компьютеры и программы
- Операционные системы (Windows, Linux...)
- Основы информатики, общие работы
- Разработка программного обеспечения
- Системы проектирования
- Управление проектами
- Языки и системы программирования
-
Кулинария
- Блюда из сыра и молочных продуктов
- Блюда на каждый день
- Вегетарианская кухня
- Выпечка, десерты
- Готовим для детей
- Здоровое и раздельное питание
- Книги для записи рецептов
- Консервирование
- Крупы. Каши. Макароны
- Кухни народов мира
- Микроволновая печь
- Мультиварка, духовка, пароварка, фритюр
- Мясо, птица
- Напитки
- Общие вопросы по кулинарии
- Первые блюда
- Пицца
- Православная кулинария
- Праздничный стол, сервировка
- Рыба, морепродукты
- Салаты, закуски, холодцы
- Соусы, специи, приправы
- Шашлыки. Барбекю. Гриль. Блюда для пикника
- Путешествия. Туризм
-
Религия
- Буддизм
- Даосизм. Конфуцианство. Синтоизм
- Индуизм
- Ислам
- Иудаизм
-
Православие
- Азы православия
- Богословие. Апологетика
- Богослужебные издания
- Духовная литература
- Жития русских святых, жизнеописания церковных деятелей
- Иконы. Иконостас
- История Русской церкви. Старообрядчество
- Календари, ежедневники
- Молитвословы, акафисты, каноны
- Паломничества. Монастыри. Храмы
- Православие в целом
- Православие и общество
- Православная семья. Педагогика. Детям
- Церковное искусство и пение. Символика
- Религии древности
- Религии мира
- Религиоведение. История религий
- Славянский ведизм
-
Христианство
- Библия. Книги Священного Писания Ветхого и Нового Завета
- Богословие. Теология
- Духовная литература
- Жития святых, жизнеописания церковных деятелей
- Иисус Христос. Богородица
- История церкви. Вселенские соборы
- Католичество (католицизм)
- Молитвословы
- Протестантизм
- Религиозные течения христианской направленности
- Храмы. Монастыри. Искусство
- Христианство. Общие представления
-
Справочная литература
- Ветеринария. Животноводство. Сельское хозяйство
-
Естественные науки
-
Культура, искусство
- Наука. История науки
-
Общественные и гуманитарные науки
- Антропология
- Археология
- Литературоведение. Фольклор
-
Педагогика
- Политология
-
Право. Юриспруденция
- Административное право
- Гражданское право
- Жилищное и семейное право
- Земельное и экологическое право
- История и теория права
- Конституционное (государственное) право
- Международное право
- Нормативные правовые акты
- Органы юстиции
- Особые виды права
- Отрасли знаний, примыкающие к юриспруденции
- Таможенное право
- Терроризм
- Трудовое право. Социальное обеспечение
- Уголовное и уголовно-процессуальное право
- Финансовое право
- Юриспруденция. Общие вопросы права
-
Психология
- Социология
- Средства массовой информации. Книжное дело
- Статистика. Демография
-
Философия
- Этнография
- Языкознание. Филология
- Общие справочники
- Синергетика. Системный анализ. Теория систем
-
Технические науки. Транспорт
- Факты, катастрофы, сенсации
-
Учебная литература
-
Дошкольникам
- Изобразительное творчество и конструирование
- Изучение языков
- Музыкальное развитие
- Обучение счету. Математика
- Общая подготовка к школе
- Окружающий мир
- Основы безопасности
- Письмо, мелкая моторика
- Развитие внимания и воображения
- Развитие логики и мышления
- Развитие общих способностей
- Развитие памяти
- Развитие речи. Чтение
- Рисование
- Физическая культура, здоровье
- Хрестоматии для дошкольников
- Цвета. Формы.
-
Изучение языков
- Английский язык
- Арабский язык
- Билингвы и книги на иностранных языках
- Греческий язык
- Древнегреческий и другие древние языки
- Другие языки
- Испанский язык
- Итальянский язык
- Китайский язык
- Латинский язык
- Многоязычные словари
- Немецкий язык
- Одноязычные словари иностранных языков
- Польский язык
- Португальский язык
- Русский язык
- Турецкий язык
- Французский язык
- Чешский язык
- Японский язык
-
Музыкальная школа
- Студентам и аспирантам
-
Учителям, педагогам, воспитателям
- Административное управление образованием
- Демонстрационные материалы
- Документы и методические пособия для воспитателя
- Дошкольное воспитание
- Дошкольное обучение
- Игры и праздники для дошкольников
- Классному руководителю
- Методика обучения. Методические пособия для учителей
- Наглядные и раздаточные материалы
- Организация школьных мероприятий
- Преподавание учебных предметов
- Тесты. Диагностика интеллектуального развития ребенка
- Учебно-воспитательная работа в школе
- Школоведение
-
Школьникам и абитуриентам
- Биология
- География
- Дополнительные учебные пособия
- Другие предметы
- Естествознание
- Иностранные языки
- Информатика
- История
- Литература
- Математика. Алгебра. Геометрия
- Мировая художественная культура
- Образовательные системы. 1-4 классы
- Обществознание
- Портфолио
- Природоведение. Окружающий мир
- Профориентация
- Религиоведение
- Русский язык
- Сборники по всем предметам
- Справочники для поступающих
- Технология
- Физика. Астрономия
- Химия
- Черчение
- Экономика. Право
-
Дошкольникам
- Художественная литература
-
Эзотерика. Парапсихология. Тайны
- Астрология
- Гадания, толкования снов
- Йога и другие духовные практики, течения
- Лечение, знахарство
- Магия и колдовство
- Парапсихология
- Практическая эзотерика
- Современные религиозные течения
- Спиритизм. Пророчества и предсказания
- Тайны, загадочные явления
- Фэн-шуй
- Эзотерика. Оккультизм
- Эзотерические учения
-
Экономика. Бизнес
- MBA. Бизнес-курс
- Бухгалтерия. Налоги. Аудит
-
Деловая литература. Право. Психология
- Деловое общение и этикет
- Иностранные языки для делового общения
- Компьютер в бизнесе
- Математика в бизнесе
- Право в сфере бизнеса
- Презентация. Переговоры
- Психология бизнеса
- Риторика. Ораторское искусство для бизнеса
- Социология в бизнесе. Социальная сфера. Соционика
- Философия для бизнесменов и политиков
- Кадры. Офис. Делопроизводство
- Компьютер в бизнесе
- Макроэкономика
- Маркетинг. Реклама
-
Менеджмент
- Бизнес-планирование
- Инновационный менеджмент. Креатив
- Лидерство
- Мотивация
- Общий менеджмент
- Организационный и производственный менеджмент
- Отраслевой и специальный менеджмент
- Самоменеджмент. Сделай себя сам
- Стратегический менеджмент
- Тайм-менеджмент
- Управление государством. Местное самоуправление
- Управление качеством
- Управление персоналом
- Управление проектами
- Управленческие решения
-
Предпринимательство. Отраслевой бизнес
- Торговля. Логистика
- Финансы. Банковское дело. Инвестиции
- Экономика
- Экономическая география. Регионоведение
-
Детская литература
-
Косметика и парфюмерия
- Спорт, отдых и туризм
-
Творчество и рукоделие
-
Товары для кухни
- Хобби и досуг
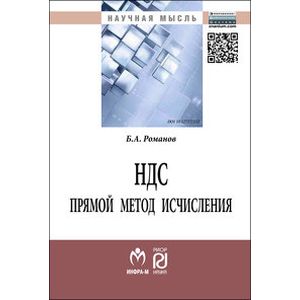
НДС: прямой метод исчисления: Монография
В работе выполнен детальный анализ проблем налога на добавленную стоимость. НДС к уплате исчисляется налогоплательщиком (производителем товаров и (или) их продавцом) как разница между наценкой по ставкам НДС на реализованные товары и наценкой по ставкам НДС на приобретенные товары, которые используются для производства реализованных товаров или перепродажи. Такой метод исчисления НДС называется косвенным методом (зачетным методом, методом возмещения, счетов-фактур и т.д.). Этот метод имеет множество широко известных недостатков. Альтернатива ему — прямой метод исчисления, свободный практически от всех недостатков косвенного метода. Показаны преимущества прямого метода исчисления НДС и разработаны поправки в гл. 21 Налогового кодекса РФ, позволяющие просто и легко заменить действующий косвенный метод исчисления НДС на прямой. Книга предназначена для научных кругов в области налогового и бухгалтерского учета, бухгалтеров, аудиторов, налоговых консультантов, аспирантов и студентов экономических и бухгалтерских специальностей высших учебных заведений, а также для государственных органов, проводящих в жизнь экономическую политику России.
| Свойства | |
| Автор | Романов Б.А. |
| Переплет | мягкий |
| Страниц | 115 |
| Год издания | 2017 |
| ISBN | 978-5-369-01318-2 |